
壁芯と内法の違いとは?― 登記面積とパンフレットの差で評価額はいくら変わるか
マンションの壁芯と内法の違いとは何か。パンフレットの面積より登記面積が狭い理由、㎡単価と面積の基準を取り違えると評価額が約1,000万円ずれる試算、住宅ローン控除など登記面積で判定する場面を不動産鑑定士が解説します。
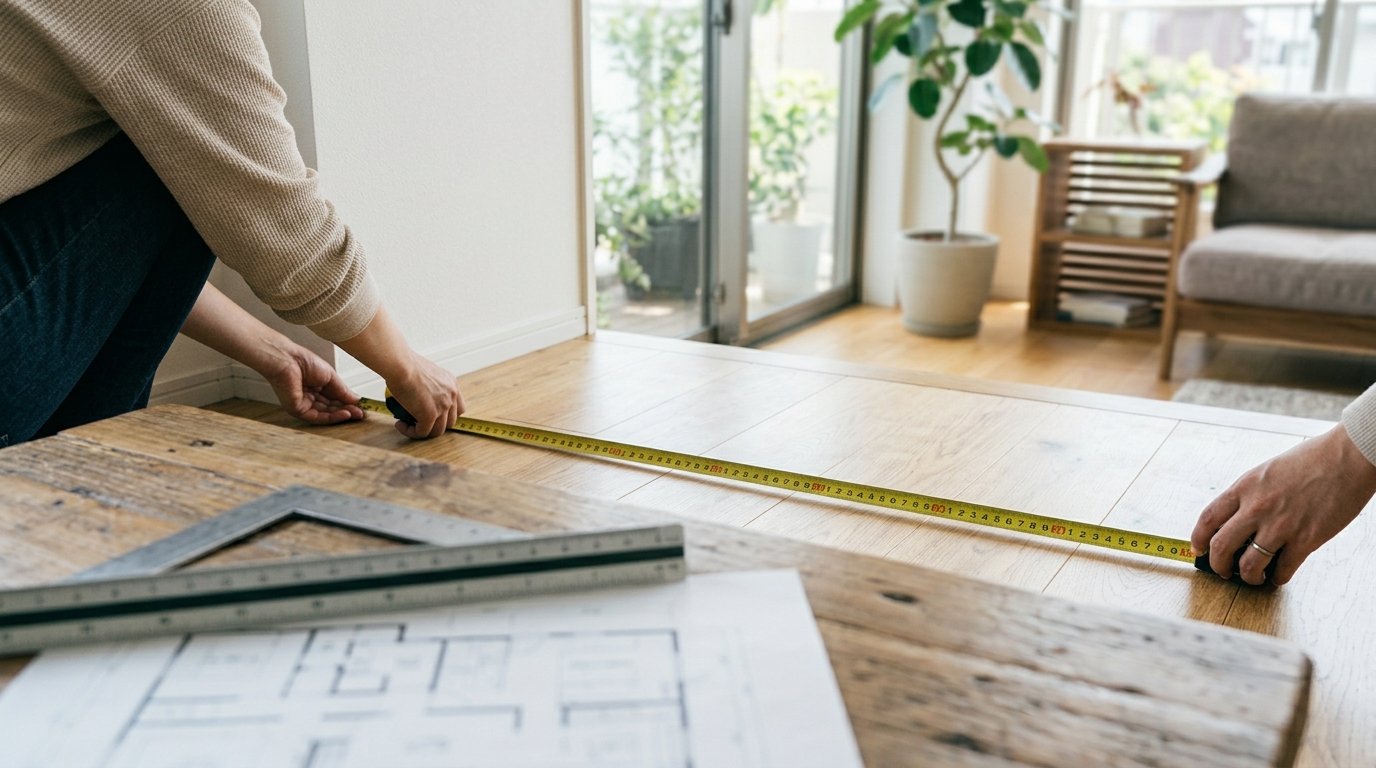
「パンフレットでは75㎡だったのに、登記簿を取ったら71㎡台しかない。面積が足りないのでは」――マンションを購入した方や相続でマンションを引き継いだ方から、こうしたご相談をいただくことがあります。この差の正体は、面積の測り方の違いである「壁芯(へきしん)」と「内法(うちのり)」の違いです。
結論から申し上げます。パンフレットや広告の専有面積は壁の中心線で測る壁芯面積、登記簿の面積は壁の内側で測る内法面積で表示されるのが一般的で、両者には数%の差が生じます。どちらかが誤っているわけではありません。問題になるのは、価格を「㎡単価×面積」で考えるときに、単価の基準と面積の基準を取り違えることです。都心の高級マンションやタワーマンションでは㎡単価が高いため、わずか数%の取り違えが数百万円から1,000万円近い評価の誤差になります。
本記事では、壁芯と内法の違いが生まれる仕組み、評価額に与える影響の試算、そして税金の面積要件で内法面積が使われる場面を、私たち鑑定士の視点で整理します。
壁芯と内法の違いとは
壁芯面積は「壁の中心線」で囲んだ面積
壁芯面積(壁や柱の厚さの中心線で囲まれた部分の面積)は、建築基準法上の床面積の算定と同じ考え方で、設計図面から求める面積です。新築マンションのパンフレットや販売図面、中古マンションの広告に表示される専有面積は、この壁芯面積であることが一般的です。
壁芯面積には、住戸を囲む壁の厚さの半分が含まれます。実際に家具を置いたり歩いたりできる床の広さよりも、少し大きな数字になるということです。
内法面積は「壁の内側線」で囲んだ面積
内法面積(壁その他の区画の内側線で囲まれた部分の面積)は、実際に室内で使える広さに近い面積です。不動産登記規則第115条は、建物の床面積を壁その他の区画の中心線で囲まれた部分の水平投影面積とする一方、区分建物(分譲マンションの住戸のように区分所有の対象となる建物)については内側線で囲まれた部分によると定めています。
つまり、戸建住宅の登記は壁芯、マンションの住戸の登記は内法というのが原則です。「マンション 登記面積 内法」という組合せで調べる方が多いのは、この区分建物だけの扱いがわかりにくいためでしょう。
差はどのくらい生じるのか
壁芯と内法の差は、住戸の外周の長さと壁の厚さで決まります。たとえば外周の壁の厚さが平均18cmの住戸では、壁芯面積の外周から内側へ9cmずつ入った線で内法面積を測ることになり、外周が34mの住戸なら約3㎡の差になります。
| 壁芯面積 | 内法面積の目安 | 差 | 差の割合 |
|---|---|---|---|
| 50㎡ | 約47.3㎡ | 約2.7㎡ | 約5.4% |
| 75㎡ | 約71.7㎡ | 約3.3㎡ | 約4.4% |
| 120㎡ | 約115.8㎡ | 約4.2㎡ | 約3.5% |
上の表は、奥行きが間口の2倍の整形な住戸で、外周の壁厚を平均18cmと置いた想定値です。外周の長さは面積ほどには増えないため、住戸が広いほど差の割合は小さくなる傾向があります。実際の差は、住戸の形状や壁の構造によって数%の範囲で変わります。
タワーマンションで登記面積とパンフレットの面積の差が大きくなる理由
室内に張り出す柱は内法面積から除かれる
タワーマンションや超高層の住戸では、構造上の太い柱が住戸の角や外周に配置されます。柱が室内側に張り出している場合、壁芯面積には柱の部分が含まれますが、内法面積では柱の部分が除かれます。角住戸のように柱に囲まれる住戸ほど、登記面積とパンフレットの面積の差は大きくなりやすいといえます。
凹凸の多い間取りは外周が長くなる
ワイドスパンの住戸や、窓を多く取るために外壁に凹凸を設けた住戸は、同じ面積でも外周が長くなります。外周が長ければ、壁の厚さの半分が積み重なる長さも増え、壁芯と内法の差が広がります。眺望を重視した高級住戸ほど、この傾向が出やすい点に注意が必要です。
バルコニーやトランクルームはどちらにも含まれない
「マンション 登記面積 バルコニー」と検索される方もいらっしゃいますが、バルコニーは区分所有者が専用使用権(共用部分を特定の区分所有者だけが使える権利)を持つ共用部分であり、壁芯面積にも内法面積にも含まれません。ルーフバルコニーや専用庭、共用部分にあるトランクルームも同様です。パンフレットでは専有面積とは別に「バルコニー面積」が記載されますので、専有面積と混同しないことが大切です。
面積の基準を取り違えると評価額はいくら変わるか
単価と面積の基準をそろえるのが鉄則
マンションの価格を説明するとき、「このエリアは㎡あたり220万円」のように㎡単価が使われます。ここで重要なのは、その単価がどちらの面積で割って求めた数字なのかという点です。広告や販売事例の多くは壁芯面積を基準にしているため、そこから求めた単価は壁芯基準の単価です。この単価に登記簿の内法面積を掛けると、価格は低く出ます。逆に、内法面積で割った単価に壁芯面積を掛けると、価格は高く出ます。
私たち鑑定士が用いる取引事例比較法(類似のマンションの取引価格をもとに、対象の価格を求める手法)でも、事例の面積と対象の面積を同じ基準にそろえてから比較します。手法の全体像は取引事例比較法とは?マンション鑑定の基本手法を鑑定士がやさしく解説で解説しています。
想定されるケース:都心タワーマンションの1住戸
次の条件で試算します(いずれも説明のための想定値です)。
- 対象住戸:壁芯面積74.20㎡、内法面積(登記面積)70.00㎡
- 比較する取引事例:壁芯面積80.00㎡、内法面積75.20㎡、取引価格1億7,600万円
- 事例の㎡単価:壁芯基準で220.0万円、内法基準で約234.0万円
| 単価と面積の組合せ | ㎡単価 | 面積 | 求めた価格 |
|---|---|---|---|
| ① 壁芯単価×壁芯面積 | 220.0万円 | 74.20㎡ | 約1億6,324万円 |
| ② 内法単価×内法面積 | 約234.0万円 | 70.00㎡ | 約1億6,383万円 |
| ③ 壁芯単価×内法面積 | 220.0万円 | 70.00㎡ | 1億5,400万円 |
| ④ 内法単価×壁芯面積 | 約234.0万円 | 74.20㎡ | 約1億7,366万円 |
基準をそろえた①と②は、約60万円の差(壁芯と内法の比率が住戸ごとにわずかに異なるため)に収まります。一方、基準を取り違えた③は①より約924万円低く、④は約1,042万円高くなります。両者の開きは約2,000万円です。
試算から読み取れること
㎡単価が200万円を超える都心の高級マンションでは、面積の基準が数%ずれるだけで、評価額が1,000万円近く動きます。相続人同士の遺産分割協議や離婚時の財産分与で、一方が「登記面積×相場単価」、他方が「パンフレット面積×相場単価」で主張すると、それだけで数百万円以上の対立が生まれかねません。数字の差を議論する前に、まず双方の面積と単価の基準を確認することをお勧めします。
専有面積の評価で内法面積が使われる場面
住宅ローン控除・登録免許税の面積要件は登記簿で判定
税金の特例には床面積の要件があり、マンションの場合は登記簿の内法面積で判定するのが原則です。住宅ローン控除は、令和8年度税制改正により新築・既存住宅ともに床面積40㎡以上が要件とされましたが、合計所得金額が1,000万円を超える方などは50㎡以上が必要とされています。住宅用家屋の登録免許税の軽減措置にも、50㎡以上の要件があります。
たとえば、パンフレットで壁芯52.30㎡と表示された住戸でも、登記簿の内法面積が49.40㎡であれば、50㎡以上の要件は満たしません。高所得の方がコンパクトな都心マンションを購入・相続した後に住み替える場面では、この境界が問題になります。個別の適用可否は、必ず税理士にご確認ください。
不動産取得税・固定資産税は別の面積で判定する
一方で、新築住宅の不動産取得税や固定資産税の軽減では、専有部分の床面積に共用部分の持分を按分して加えた面積(いわゆる課税床面積)で判定するとされています。「マンション 登記面積 課税面積」と検索されるのはこのためで、同じ住戸でも税目によって判定に使う面積が異なります。登記簿だけ、パンフレットだけを見て判断しないことが大切です。
相続税の区分所有補正率も登記簿の面積を使う
2024年(令和6年)1月以後の相続・贈与に適用される「居住用の区分所有財産」の評価では、区分所有補正率を求める指数の一つである敷地持分狭小度を、敷地利用権の面積を専有部分の登記簿上の床面積で割って求めます(国税庁「居住用の区分所有財産の評価に関するQ&A」)。ここでパンフレットの壁芯面積を使うと計算を誤ります。計算の手順は区分所有補正率の計算方法 ― 4つの指数と計算例でわかるタワマン相続税評価をご覧ください。
なお、区分所有法第14条も、共用部分の持分割合を専有部分の床面積の割合によるとし、その床面積を壁その他の区画の内側線で囲まれた部分の水平投影面積としています(規約で別段の定めは可能)。管理費や修繕積立金の負担割合が壁芯・内法のどちらで決められているかは、管理規約で確認できます。
鑑定士は専有面積の評価をどう扱うか
対象不動産の確認で面積の根拠を特定する
不動産鑑定評価基準は、総論第8章で、評価の前提として対象不動産を物的・権利の両面から確認するよう求めています。私たち鑑定士は、登記事項証明書の床面積、パンフレットや竣工図の壁芯面積、管理規約上の面積をそれぞれ確認し、どの面積を数量として採用したかを鑑定評価書に明記します。
事例の面積は基準をそろえてから比較する
取引事例の資料が壁芯面積で記録されていれば、対象も壁芯面積で比較するか、事例を内法面積に置き換えてから比較します。市場で流通する単価の多くが壁芯基準であることを踏まえると、単価の比較は壁芯面積で行い、評価書には登記面積も併記するのが、読み手にとって混乱の少ない示し方です。鑑定評価書のどこに面積の記載があるかは、鑑定評価書の読み方・見方 ― 受け取ったら確認したい5つのチェックポイントで解説しています。
査定書の単価と面積の組合せを検証する
不動産会社の査定書や相手方から提出された評価資料を確認するときも、私たちは最初に面積の基準を見ます。断言します。㎡単価だけを比べて「相場より安い・高い」と判断するのは危険です。単価の算出に使った面積と、掛け合わせた面積が同じ基準かどうかを確かめるだけで、数百万円単位の食い違いの原因が判明することがあります。
まとめ
壁芯と内法の違いは測り方の違いであり、どちらも正しい面積ですが、価格や税金の判断で基準を取り違えると大きな誤差につながります。
要点を振り返ります。
- パンフレット・広告の専有面積は壁芯、マンションの登記面積は内法で表示されるのが一般的
- 差は数%で、柱が張り出す住戸や外周の長い住戸ほど大きくなりやすい
- ㎡単価220万円の想定ケースでは、基準の取り違えで約924万円〜1,042万円の誤差が生じる
- 住宅ローン控除・登録免許税の面積要件、区分所有補正率は登記簿の面積で判定する
- 不動産取得税・固定資産税の軽減は共用部分を加えた課税床面積で判定する
- 査定や評価資料は、単価と面積の基準がそろっているかを最初に確認する
相続や財産分与でマンションの価格を話し合う所有者様、都心の高級マンションを保有する法人のご担当者様、富裕層の顧客を持つ税理士・弁護士の先生は、面積の基準を確認したうえで評価額を比較することをお勧めします。
相手方や不動産会社の評価資料を第三者の目で確かめたい場合は、セカンドオピニオン(5万円〜)をご利用いただけます。マンション1室の鑑定評価書は40万円〜(いずれも税別)です。詳しくは料金のご案内をご覧ください。都心の高級マンション・タワーマンションの面積の確認を含めた評価をご検討の方は、初回無料相談をご利用ください。
免責事項
本記事は不動産鑑定評価の観点からの一般的な情報提供を目的としています。個別の税務に関する助言は税理士、法務に関する助言は弁護士など各専門家へお問い合わせください。記載内容は執筆時点の情報に基づいており、最新の制度・判例等により取り扱いが変わる可能性があります。
階層・眺望で価格差の大きい住戸を不動産鑑定士がどう評価するか、必要になるケースや費用はタワーマンションの不動産鑑定のページでまとめています。
FREE CONSULTATION
鑑定が必要かどうかのご相談だけでも歓迎です
記事に関連するお悩みについて、不動産鑑定士に直接ご相談いただけます。
関連記事
取引事例比較法とは?マンション鑑定の基本手法を鑑定士がやさしく解説
マンション鑑定の中心となる取引事例比較法について、事例の選び方、時点修正・個別格差の補正の考え方を基礎から解説します。タワーマンションで事例選定が難しくなる理由にも触れます。
読了 約6分
区分所有補正率の計算方法 ― 4つの指数と計算例でわかるタワマン相続税評価
区分所有補正率はどう計算するのか?築年数・総階数・所在階・敷地持分狭小度の4指数から評価乖離率を求める手順を、タワーマンションの具体的な計算例つきで不動産鑑定士が解説します。
読了 約6分
鑑定評価書の読み方・見方 ― 受け取ったら確認したい5つのチェックポイント
鑑定評価書を受け取ったとき、どこをどう読めばよいのでしょうか。価格時点・条件・採用事例・手法の適用・結論の整合という5つのチェックポイントと、相手方提出の鑑定評価書を検証する視点を解説します。
読了 約6分